

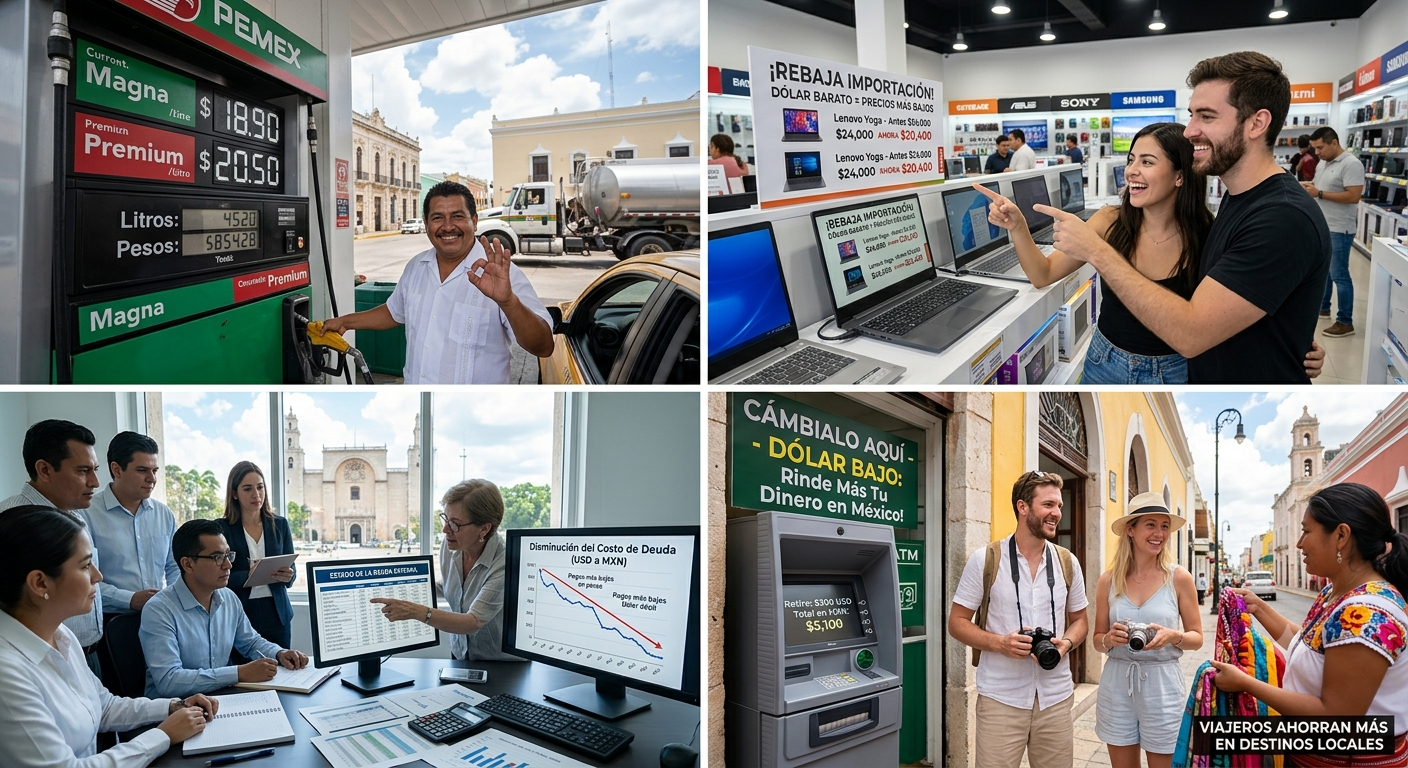
En la narrativa económica popular, una moneda nacional apreciada frente al dólar estadounidense suele presentarse como una medalla de honor makroeconómica o un certificado de salud financiera. Sin embargo, cuando se disipan los titulares entusiastas, la realidad de un “dólar barato” expone una red compleja de tensiones estructurales que reconfiguran en silencio el tejido productivo y la matriz energética de las naciones.
En el frente macronacional, una divisa local fuerte actúa como una espada de doble filo. Por un lado, ejerce un alivio innegable sobre la inflación importada, abaratando los insumos de capital y ofreciendo un respiro a los deudores en moneda extranjera. Pero por otro, resta competitividad a los motores exportadores y diluye el impacto real de los flujos de remesas, contrayendo el margen de maniobra de sectores manufactureros y de las familias que dependen del capital del exterior.
Es en el sector energético donde esta dualidad alcanza su punto más álgido. Al cotizarse las materias primas globalmente en billetes verdes, la debilidad del dólar genera un choque asimétrico.
Para las petroleras estatales y los países exportadores de hidrocarburos, la ecuación se vuelve adversa: la venta de crudo genera rendimientos menores al ser convertida a la moneda local, apretando los márgenes de ganancia y mermando los ingresos fiscales sobre los cuales se construyen los presupuestos públicos.
En contraste, la cara benigna de esta dinámica se refleja en la bomba de gasolina y en la importación de petrolíferos refinados; la capacidad de adquirir combustibles procesados a menor costo amortigua la inflación energética y reduce la necesidad de costosos subsidios gubernamentales.
El verdadero riesgo de un dólar bajo no reside en su existencia temporal, sino en la falsa complacencia que genera. Un tipo de cambio fuerte no reemplaza a las reformas estructurales ni a la productividad real.
Para los países con economías en desarrollo y vocación energética, el imperativo estratégico es claro: aprovechar la ventana de oportunidad que ofrece la tecnología y la maquinaria abaratada para modernizar la infraestructura, antes de que los ciclos del mercado financiero recuerden que una divisa no puede sostener una economía por sí sola.
Un dólar barato tiene un impacto profundo y contradictorio en la venta de hidrocarburos (petróleo crudo, gas natural, gasolina, diésel), ya que el petróleo es una commodity cotizada a nivel mundial exclusivamente en dólares (USD).
El efecto depende drásticamente de si se analiza desde la perspectiva de un país/empresa exportadora de petróleo o de un consumidor/importador de combustibles.
1. Para los países y empresas exportadoras de petróleo (Ej. Pemex, Ecopetrol, YPF)
Para una petrolera estatal o privada que opera en un país con moneda local fuerte, un dólar barato representa una pérdida directa de ingresos fiscales y operativos.
Menores ingresos al convertir a moneda local: El petróleo se vende en dólares en los mercados internacionales. Al traer esos dólares al país y convertirlos a la moneda local para pagar salarios, impuestos y proveedores locales, la empresa recibe menos dinero.
Ejemplo: Si venden un barril a $70 USD:
Con el dólar a $20 MXN, reciben $1,400 MXN.
Con el dólar barato a $17 MXN, reciben $1,190 MXN (pérdida de $210 MXN por barril).
Reducción del margen de ganancia: Dado que muchos de sus costos operativos y de nómina están fijados en moneda local, sus costos se mantienen constantes mientras que sus ingresos brutos caen en términos reales.
Menor recaudación fiscal para el Estado: Los gobiernos que dependen de la renta petrolera para financiar el presupuesto público reciben menos impuestos y regalías en moneda local, lo que puede generar déficit fiscal.
2. Para la importación y venta local de combustibles (Gasolinas y Diésel)
Cuando un país importa petrolíferos refinados (como gasolina o diésel) para venderlos en el mercado interno, el dólar barato genera un efecto positivo de reducción de costos.
Mayor margen de adquisición: Comprar gasolina a refinadamente en el extranjero cuesta menos unidades de moneda local por cada galón o litro importado.
Espacio para bajar precios al consumidor: Al reducirse el costo de importación, las gasolineras o el gobierno pueden trasladar ese ahorro al consumidor final, disminuyendo el precio por litro en la estación de servicio.
Reducción de subsidios estatales: Si el gobierno aplica un mecanismo para estabilizar o subsidiar el precio de los combustibles (como el estímulo al IEPS en México), un dólar barato reduce la necesidad de destinar recursos públicos para mantener controlado el precio.
3. Impacto en los costos de inversión (CapEx) de la industria
No todo es negativo para las petroleras; la exploración y extracción de hidrocarburos también se beneficia en el rubro de inversiones:
Maquinaria e insumos importados más baratos: La tecnología de perforación, las plataformas, los tubos de acero, los químicos especializados y los servicios técnicos internacionales suelen cobrarse en dólares. Un dólar barato hace que la adquisición de estos bienes y servicios de capital resulte más económica en términos de presupuesto local.
Deja una respuesta